
 Стройка
Впервые платим НДС на УСН
Подрядчик отделки коммерческих помещений, УСН «доходы минус расходы», 12 человек. Выручка за 2025 год — около 26 млн ₽, к порогу относились спокойно. В январе 2026 выяснилось: порог освобождения от НДС снижен до 20 млн ₽, и плательщиком НДС компания стала уже с 1 января. В договорах цена стоит «без НДС», счёт-фактуру никто не выставлял, декларацию никогда не сдавали.
Читать разбор
Кейсы
Кейсы и разборы: что было, что сделали и что получилось
Практика по нишам: ситуации клиентов, наши действия и результат. Без имён и персональных данных.
*Ответим за 15 минут в рабочее время
Выберите отрасль
- Все разборы
- Стройка
- Производство
- IT и стартапы
- ИП и ООО
- Налоги и отчётность
- Маркетплейсы
- Восстановление учёта
Стройка
Впервые платим НДС на УСН
Подрядчик отделки коммерческих помещений, УСН «доходы минус расходы», 12 человек. Выручка за 2025 год — около 26 млн ₽, к порогу относились спокойно. В январе 2026 выяснилось: порог освобождения от НДС снижен до 20 млн ₽, и плательщиком НДС компания стала уже с 1 января. В договорах цена стоит «без НДС», счёт-фактуру никто не выставлял, декларацию никогда не сдавали.
Читать разбор
 Стройка
Авансы и КС-2 в переходном году
Генподрядчик, УСН, оборот около 34 млн ₽. В ноябре 2025 получил аванс по объекту, часть работ закрывает КС-2 в марте 2026. Заказчик — крупная компания, которой нужен корректный счёт-фактура.
Читать разбор
 Стройка
Вычет по материалам и субподряду
Подрядчик на УСН, ставка НДС 22 % с правом на вычет. Закупает материалы у поставщиков на ОСНО, привлекает субподрядчиков — часть на ОСНО, часть на УСН. Входного НДС много, а к вычету за квартал проходит заметно меньше.
Читать разбор
 Стройка
Договоры с заказчиком без НДС и пересборка маржи
Подрядчик на УСН, порог перешагнул, стал плательщиком НДС. Заказчики — компании и частные лица, которым НДС в цене не нужен: в договорах стоит фиксированная сумма и оговорка «НДС не облагается». Маржа в среднем — двузначная, но не заоблачная.
Читать разбор
 Производство
Материалоёмкое производство: входной НДС при ставке 22 %
Производство металлоконструкций, УСН «доходы минус расходы», около 30 человек. Выручка за 2025 год — 34 млн ₽, порог освобождения в 20 млн ₽ пройден, и с 1 января 2026 года компания стала плательщиком НДС. Больше половины себестоимости — металл и комплектующие, почти все поставщики работают с налогом. Ставку выбрали 5 %, рассудив, что «процент меньше — налога меньше». К концу квартала выяснилось: себестоимость выросла, выигрыша нет.
Читать разбор
 Производство
Авансы и длинный производственный цикл
Машиностроительное предприятие, серийный выпуск оборудования, цикл изготовления — от восьми месяцев. Заказчики платят авансом, часто половину суммы, иначе производство не запускается. С 2026 года компания — плательщик НДС. Бухгалтер уверена, что «при длинном цикле аванс не облагается», и авансовые счета-фактуры не выставляет.
Читать разбор
 Производство
Давальческое сырьё и переработка
Завод выполняет переработку: заказчик привозит своё сырьё, завод возвращает готовую продукцию и получает плату за работу. Договор рамочный, сырьё приходит и уходит накладными, учёт ведётся «в общем котле» с собственным производством. С 2026 года завод — плательщик НДС, и счёт-фактуру выставляют на всю сумму, включая стоимость чужого сырья.
Читать разбор
 Производство
Экспорт: нулевая ставка и её подтверждение
Производственная компания начала поставлять продукцию за рубеж — пока небольшими партиями, через посредника. Ставка 0 % кажется бухгалтерии понятной: экспорт есть экспорт. Документы собирают по факту, часть контрактов оформлена задним числом, реестры никогда не составлялись.
Читать разбор
 Производство
Себестоимость по каждому изделию: выход из «общего котла»
Производство с широкой номенклатурой: часть изделий серийные, часть — единичные, под заказ. Себестоимость считают «котловым методом»: затраты месяца собираются в одну сумму и разбрасываются по изделиям одной базой — пропорционально выручке или нормо-часам. Сколько стоит конкретное изделие, отвечает деление, а не расчёт.
Читать разбор
 IT и стартапы
УСН плюс НДС: 5 % или 22 % при высоком ФОТ
Продуктовая IT-команда, 22 человека, УСН «доходы минус расходы». Выручка за 2025 год — 48 млн ₽, порог освобождения пройден, и с 1 января 2026 года компания стала плательщиком НДС. Основная статья затрат — фонд оплаты труда; материальных закупок почти нет. Ставку выбрали 22 % «с вычетами»: вычеты кажутся выгоднее пониженной ставки. К середине года стало ясно: вычитать нечего.
Читать разбор
 IT и стартапы
Освобождение от НДС для российского ПО: где его теряют
Компания разрабатывает собственный продукт и продаёт лицензии. Программу включили в единый реестр российского ПО, и бухгалтерия считает, что «раз мы в реестре, налога нет ни на что». Доработки под заказчика оформляют отдельными договорами, техподдержку выставляют отдельной строкой.
Читать разбор
 IT и стартапы
Иностранный заказчик: почему это не «экспорт»
Студия разрабатывает ПО на заказ для компаний за рубежом и передаёт неисключительные права по лицензионным соглашениям. Бухгалтерия оформляет это как экспорт: собирает документы, ищет подтверждение нулевой ставки и отсчитывает 180 дней, чтобы «подтвердить 0 %».
Читать разбор
 IT и стартапы
Субсидии, гранты и опционы: что попадает в доходы
Молодая продуктовая команда получила грант на разработку, а для ключевых сотрудников ввела опционную программу — право на выплату при достижении показателей, без передачи доли. Учёт гранта ведут «в общем котле» с выручкой, выплаты по опционам проводят как прочие, без налогов.
Читать разбор
 ИП и ООО
Патент или УСН: что выбирать в 2026 году
ИП, бытовые услуги, три наёмных работника. Несколько лет работал на патенте и считал режим почти неубиваемым: стоимость известна заранее, отчётности мало. Доход за 2025 год — около 19 млн ₽, к лимиту относились спокойно. В 2026 году лимит по патенту снизили до 20 млн ₽, и появился реальный риск: превышение грозит утратой патента задним числом, с начала срока его действия.
Читать разбор
 ИП и ООО
ИП на УСН: лимиты, взносы и НДС в одном расчёте
ИП, услуги, работает один, без наёмных. Доход за 2025 год — 21 млн ₽. В 2026 году он узнал сразу две вещи: стал плательщиком НДС, а фиксированные взносы за себя — 57 390 ₽ плюс 1 % с дохода свыше 300 000 ₽. Считать налоги «по частям» больше не выходит: НДС, взносы и лимит упрощёнки влияют друг на друга.
Читать разбор
 ИП и ООО
Дробление бизнеса: где заканчивается структура
Владелец ведёт деятельность через несколько компаний и ИП: на одном юрлице — опт, на другом — розница, часть оформлена на родственника. Каждое звено само по себе выглядит аккуратно, у каждого своя отчётность. При этом помещение, склад и персонал общие, а деньги ходят между звеньями без делового повода. Владелец считает это структурой, налоговая — дроблением.
Читать разбор
 Налоги и отчётность
Расхождение в декларации и требование о пояснениях
ООО на общей системе, услуги, декларации сдаёт электронно. В декларации по налогу за квартал вычеты выросли почти до уровня реализации: купили оборудование и закрыли крупную партию материалов. Через три недели после сдачи приходит требование о представлении пояснений — инспекция сопоставила показатели с данными по контрагентам. В компании решили, что это не проверка, и требование положили в папку.
Читать разбор
 Налоги и отчётность
Уведомление об исчисленных суммах: деньги на счёте — ещё не уплата
Компания на упрощёнке с работниками. Авансовые платежи по налогу и страховые взносы перечисляли на единый налоговый счёт по календарю, ровными суммами — «деньги лежат, значит, всё уплачено». Уведомления об исчисленных суммах не подавали: считали, что их заменит декларация. К концу полугодия на счёте образовалась переплата, а инспекция показала недоимку и пени по взносам.
Читать разбор
 Налоги и отчётность
Приостановление операций по счёту за несданную декларацию
Производственная компания задержала декларацию на месяц с небольшим: ждали подтверждения от поставщика по вычетам. Декларацию в итоге сдали, налог вышел небольшой. Через неделю банк сообщил, что расходные операции по счёту приостановлены: у инспекции своё основание — просрочка больше двадцати дней. Директор решил, что после сдачи декларации блокировка снимется сама.
Читать разбор
 Маркетплейсы
Агентская схема: кто на самом деле платит НДС
Продавец — небольшое ИП, торгует через крупную площадку. Товар лежит на её складе, покупатель платит ей, а продавец получает выплату уже за вычетом вознаграждения. В кабинете одна строка «к перечислению», и продавец был уверен: раз деньги идут через площадку, то и налог — её забота. Оказалось наоборот: продавец здесь принципал, площадка — агент, и налог считает продавец.
Читать разбор
 Маркетплейсы
Вознаграждение площадки и возмещаемые расходы в базе
Продавец на упрощёнке, в 2026 году впервые стал плательщиком НДС. Работает через площадку, которая удерживает вознаграждение, а также списывает логистику, хранение и продвижение. В кабинете все суммы идут общей кучей «услуги площадки». Продавец решил, что раз это расходы, то и выручку они уменьшают, и считал налог с того, что дошло до счёта.
Читать разбор
 Маркетплейсы
Оборот через маркетплейс и порог 20 млн ₽
ИП на упрощёнке, доход за 2025 год — около 18 млн ₽. Часть оборота шла через площадку, часть — напрямую, и предприниматель был уверен, что до порога далеко. В 2026 году выяснилось: порог освобождения от НДС снижен до 20 млн ₽, а в доход попадает вся сумма, которую заплатил покупатель, включая удержанное вознаграждение. Порог оказался ближе, чем считали.
Читать разбор
 Восстановление учёта
 при первом переходе на НДС
Небольшое ООО на УСН, услуги, восемь человек. Доход за 2025 год — 23 млн ₽, и с порогом освобождения от НДС это никто не связал. В 2026 году выяснилось: порог снижен до 20 млн ₽, и компания стала плательщиком налога с 1 января. Учёт вёлся «по оплате», без книг покупок и продаж, счета-фактуры никто не собирал, входящие документы лежали в папке у директора.
Читать разбор
 Восстановление учёта
 после периода нулевой отчётности
ООО с одним учредителем, деятельность фактически встала: заказов не было, сотрудников сократили, расчётный счёт почти не работал. Отчётность сдавали нулевую — «чтобы не было штрафов». Через два года работа возобновилась, появились крупные заказчики, и оказалось, что учёта за прошедший период просто нет: остатки не сходятся, основные средства не пронумерованы, кредиторка неизвестна.
Читать разбор
 Восстановление учёта
 при смене бухгалтера
Торговая компания на УСН, оборот стабильный, бухгалтер вёл учёт несколько лет и ушёл. Вместе с ним ушли база, пароли от программ и, что важнее, логика: почему суммы в отчётности такие, какие есть. Новый бухгалтер открыл отчётность, увидел расхождения с банком и признался, что не понимает, откуда взялись цифры.
Читать разбор
 Производство
Внедрили управленческий учёт — стало видно, что зарабатывает
Клиент из сферы производства. Учёт вёлся «для налоговой»: бухгалтерская отчётность
сдавалась, а управленческой не было. Собственник не видел прибыли по направлениям и заказам,
решения принимались «по ощущениям», а кредитная нагрузка требовала понятной финансовой картины.
Читать разбор
 Производство
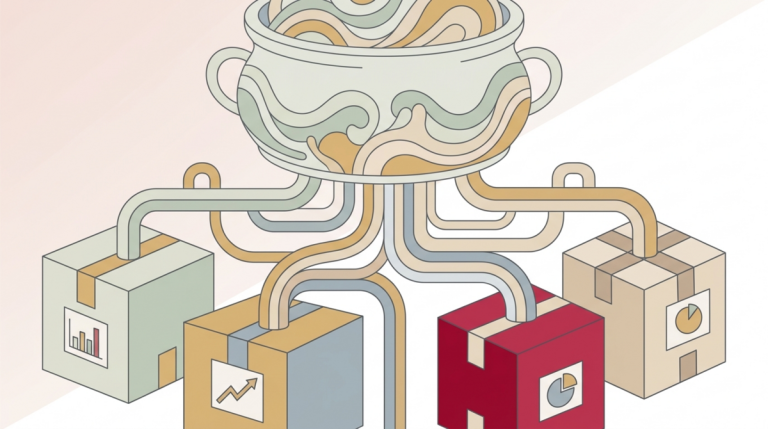
Считали себестоимость «котловым методом» — перешли к учёту по изделиям
Клиент из сферы производства с широкой номенклатурой: часть изделий серийные, часть —
единичные, под заказ. Себестоимость собирали «в общий котёл» и разбрасывали одной базой —
пропорционально выручке или нормо-часам. Сколько стоит конкретное изделие, отвечало деление, а не расчёт.
Читать разбор
 IT и стартапы
Оформили IT-аккредитацию и применили льготы
Клиент из сферы IT. Компания разрабатывала собственное ПО, но льготами для
IT-отрасли не пользовалась: государственной аккредитации не было, доля доходов от разработки
не подтверждалась, договоры и учёт не были выстроены под требования. Льготы, на которые компания
имела право, оставались неиспользованными.
Читать разбор
 IT и стартапы
Получили грант Фонда содействия инновациям и отчитались без потерь
Клиент из сферы инноваций/IT. Компания получила грант на НИОКР, но средства гранта
учитывала «в общем котле» с собственной выручкой: раздельного учёта не было, отчётность о целевом
использовании собиралась в последний момент, а плановые показатели никто не отслеживал. Из-за
этого был риск, что средства признают внереализационным доходом или фонд потребует их возврата.
Читать разбор
 Восстановление учёта
Восстановили учёт после ухода бухгалтера
Клиент из сферы торговли. Бухгалтер вёл учёт несколько лет и уволился, забрав с
собой базу, доступы к программе и, что важнее, логику цифр. Отчётность была сдана, но сходилась
с банком не полностью; новый бухгалтер не понимал, откуда взялись суммы, и работать с догадками
отказался.
Читать разбор
 Восстановление учёта
Потеряли первичку за период простоя — собрали учёт заново
Клиент из сферы торговли/услуг. Деятельность какое-то время фактически стояла,
отчётность сдавали нулевую — «чтобы не было штрафов». Когда работа возобновилась, выяснилось:
учёта за прошедший период нет — остатки не сходятся, основные средства не учтены, кредиторка
неизвестна, документы не собраны.
Читать разбор
Контакты
Обсудим вашу задачу?
Оставьте заявку — бесплатно проверим учёт и назовём стоимость под вашу ситуацию. Ответим в течение 15 минут в рабочее время.