
Где обычно рвётся
- Одна база распределения не описывает разные изделия: материалоёмкая и трудоёмкая позиции получают одинаковую долю накладных.
- Учёт идёт по цехам, а не по заказам: материал и труд на конкретную партию не собрать.
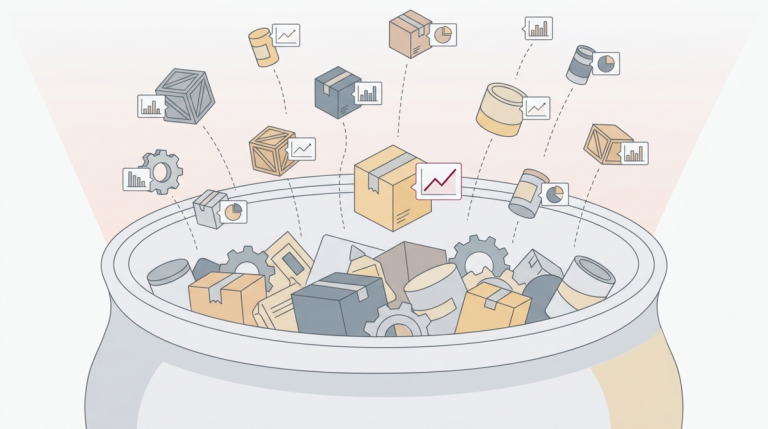
- В общий котёл попадают брак, простои, сверхнорматив и управленческие расходы — убыточным выглядит изделие, а не процесс.
- Незавершённое производство и остатки готовой продукции оценивают «на глаз» — расходы уходят в следующий месяц произвольно.
- Порядок распределения не закреплён в учётной политике: цифры несравнимы, а на общей системе расходы признаются не тогда, когда заработаны.
Что делаем
- Ставим учёт по заказам и изделиям: материалы, оплата труда и амортизация оборудования — на конкретную партию.
- Подбираем базу распределения косвенных затрат под производство — машино-часы, нормо-часы, вес, метраж — и проверяем её на обоснованность.
- Закрепляем порядок в учётной политике — и в бухгалтерской, и в налоговой; для прямых расходов он действует минимум два налоговых периода.
- Считаем нормативную себестоимость изделия и сверяем с фактом: расхождение показывает, где ошибка в норме, а где брак.
- Выводим брак, простои и сверхнорматив из себестоимости изделия в отдельный учёт — они не искажают маржу.
Что получается
У каждого изделия появляется своя себестоимость и маржа — видно, что зарабатывает, а что дотируется за счёт остальных. Цифра собирается из первички по закреплённому правилу и воспроизводится в следующем месяце.
Типовой сценарий по нашей практике, без персональных данных.