
Три кошелька: как перестать путать деньги бизнеса и свои
«У меня нет 829 тысяч, которые вы насчитали». Клиент написал это через день после того, как мы показали ему расчёт. На счетах — около миллиона. По его логике, деньги есть. По факту — половина из них уже не его: это налог, это зарплата, это материалы под следующий заказ.
Знакомая связка? Человек смотрит на остаток и видит там свою прибыль. А потом удивляется, почему при выручке в миллион к концу месяца нечем платить.
Причина почти всегда одна и та же. Не падение продаж. Не злая налоговая. Один общий котёл, куда падает вся выручка и откуда платится всё подряд — налоги, закупки, личные покупки, отпуск.
Лечится это не дисциплиной и не приложением для учёта. Лечится структурой: у бизнеса должно быть три отдельных кошелька.
Почему один счёт ломает всю картину
Пока деньги лежат одной кучей, любая цифра врёт.
Вы видите остаток — и не видите, какая его часть уже принадлежит бюджету, какая — поставщикам, какая — сотрудникам. Все обязательства растворены в общей сумме и выглядят как ваши деньги.
Отсюда три типовые ошибки:
- Кажется, что прибыль есть. На счёте 900 тысяч, значит, месяц удался. А через неделю приходит срок по налогу, потом зарплата, потом поставщик — и денег нет.
- Личные траты идут из бизнеса. Сначала «возьму немного, верну», потом это становится нормой. На бумаге бизнес прибыльный, в реальности — дыра.
- Кассовый разрыв приходит внезапно. Хотя был предсказуем: он был виден за две недели, просто не в той куче, куда вы смотрели.
Мы разбираем это на разборе кассового разрыва — там по шагам, что делать, когда денег уже не хватает. Здесь — о том, как до этого не доводить.
Кошелёк первый: обязательства
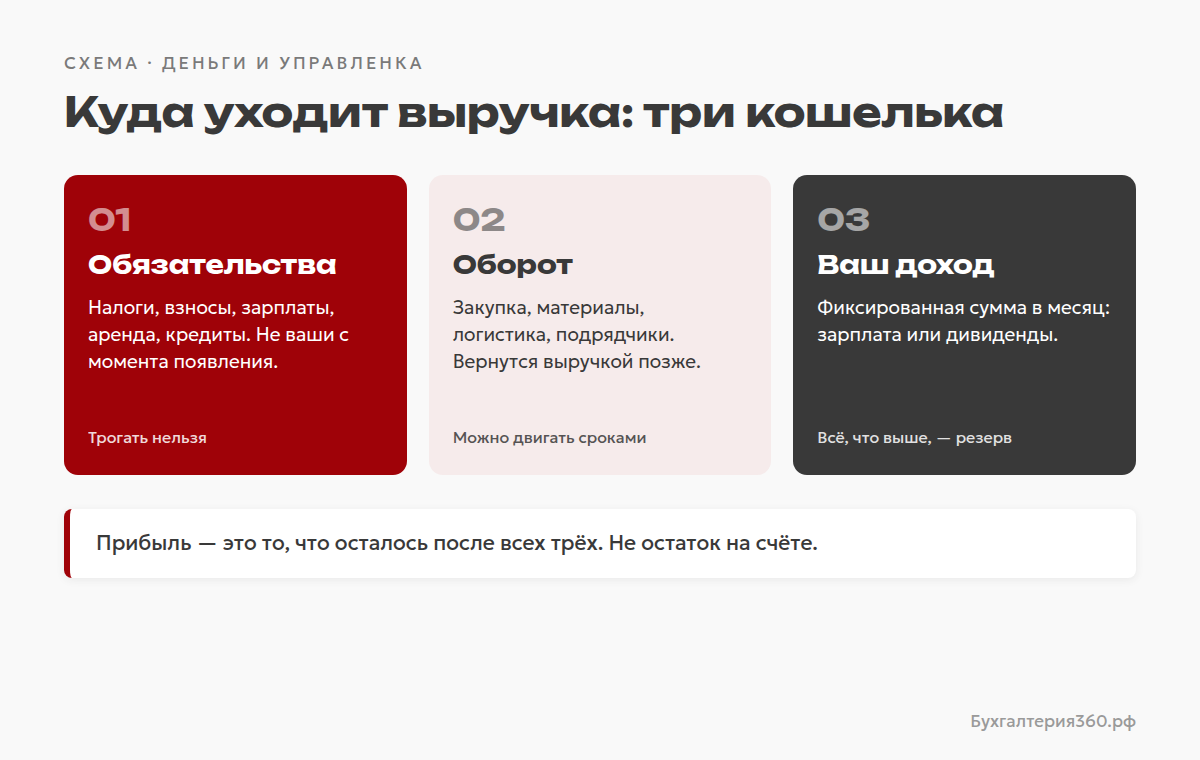
Сюда входит всё, что вы должны заплатить независимо от того, как идут дела:
- налоги и взносы;
- зарплаты и отпускные;
- аренда и связь;
- кредиты и лизинговые платежи.
Ключевая мысль: эти деньги не ваши с момента, когда появились. Не через месяц, не «когда разберусь». Сразу.
Сумма обязательств считается один раз и обновляется по календарю: налог — к такой-то дате, зарплата — такого-то числа. Дальше это просто резерв, который лежит отдельно и не участвует в текущей жизни.
Если соблазн «на время занять» всё-таки возникает — это верный признак, что обязательств больше, чем бизнес выдерживает. Не потому, что вы плохо считаете, а потому, что денег реально не хватает.
Кошелёк второй: оборот
Это деньги, которые работают: закупка товара, материалы, логистика, подрядчики, реклама.
Они тоже не ваши — они вернутся выручкой позже. Но у них есть важная особенность: это самая подвижная часть. Её можно ускорить или замедлить: взять меньше партию, договориться об отсрочке, отложить необязательное.
Поэтому второй кошелёк — это ваш инструмент управления, когда денег впритык. Первый трогать нельзя, третий — не хочется. Остаётся второй: здесь можно двигать сроками и объёмами, сохраняя обязательства.
Практическое правило: если оборотного кошелька не хватает на цикл «закупил — продал — получил деньги», бизнес живёт в долг у самого себя. Это и есть начало кассового разрыва.
Кошелёк третий: ваш доход
Здесь начинается самое неприятное для собственника: доход надо назначить. Не «сколько останется», а конкретную сумму.
Легальных способов забрать деньги из бизнеса три, и они не равны.
| Способ | Что это | Плюсы | Минусы |
|---|---|---|---|
| Зарплата | Вы сотрудник своей компании | Стаж, предсказуемость, ровный доход | НДФЛ 13% и страховые взносы с суммы |
| Дивиденды | Часть прибыли после налогов | Меньше налогов, чем с зарплаты | Только при реальной прибыли и с соблюдением процедуры |
| Заём | Вы взяли у компании и вернули | Быстро, без налогов при возврате | Это долг: нужен договор и реальный возврат |
А «просто перевёл с бизнес-счёта на свою карту» — это не способ. Это либо неоформленный доход, либо долг. И при проверке трактуется не в вашу пользу.
Фиксированная сумма в месяц решает главную проблему: перестаёт быть непонятно, сколько бизнес приносит лично вам. Когда доход определён, бизнес перестаёт быть безразмерным кошельком, из которого можно тянуть «по настроению».
Сколько назначить? Ориентир простой: сумма, на которую вы живёте, не залезая в первые два кошелька. Не «сколько не жалко», а сколько нужно на жизнь — и это должно сходиться на нормальной выручке.
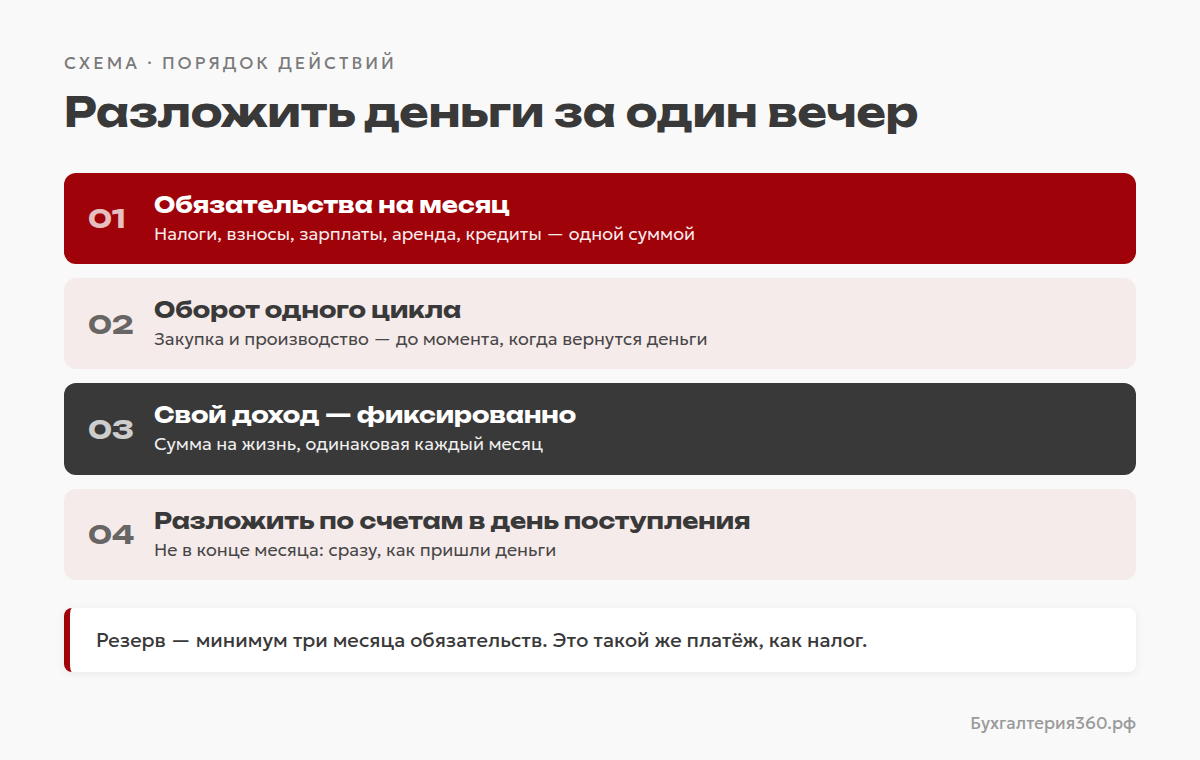
Как разложить за один вечер
Схема не требует нового софта. Нужны три отдельных счёта (или субсчёта) и полчаса на первый расчёт.
Шаг 1. Посчитайте обязательства на месяц вперёд. Налоги, взносы, зарплаты, аренда, кредиты. Получилась конкретная сумма — например, 430 тысяч.
Шаг 2. Посчитайте оборот. Сколько нужно на закупку и производство одного цикла: до момента, когда вернутся деньги за проданное. Допустим, 350 тысяч.
Шаг 3. Назначьте свой доход. Скажем, 120 тысяч в месяц — фиксированно, одной суммой.
Шаг 4. Проверьте на реальной выручке. Если в среднем приходит 1 миллион, то 430 + 350 + 120 = 900 тысяч. Остаётся 100 тысяч — это резерв. Если приходит 800 — схема не сходится, и это надо увидеть сейчас, а не в день зарплаты.
Шаг 5. Разложите деньги по счетам в день поступления. Не в конце месяца, не «когда посчитаю». Сразу: обязательства — на первый, оборот — на второй, доход — себе.
Резерв — отдельная история. Мы обычно советуем держать запас минимум на три месяца обязательств: если продажи просядут, у вас будет время, а не паника.
Что меняется, когда кошельки разделены
Видно реальную прибыль. Прибыль — это то, что осталось после обязательств, оборота и вашего дохода. Не остаток на счёте.
Личные деньги перестают быть частью бизнеса. Вы знаете свою сумму и не трогаете чужое. Это снимает половину напряжения в семье и в голове.
Разрыв становится предсказуемым. Когда оборотный кошелёк пустеет быстрее обычного — это сигнал за две-три недели до проблемы, а не за день.
Одна оговорка. Схема работает, только если обязательства посчитаны честно и полностью. Если вы «забыли» про квартальный налог или про взносы, третий кошелёк окажется больше, чем есть на самом деле, — и всё вернётся к тому же котлу.
Частые вопросы
У меня ИП на УСН, я и бизнес — одно лицо. Зачем разделять?
Юридически — да, деньги общие. Но управленчески разделение нужно ещё больше: у ИП нет обязанности платить себе зарплату, поэтому без назначенной суммы весь доход автоматически становится «личным» — и бизнес остаётся без развития.
Три счёта — обязательно? Или хватит трёх конвертов?
Обязательны только границы. Это могут быть три счёта в одном банке, субсчета или даже три отдельные строки в таблице, если денег пока немного. Смысл не в счетах, а в том, что деньги нельзя смешивать.
Какую зарплату себе назначить?
Ту, на которую вы реально живёте, без кредитов и разовых крупных покупок — они планируются отдельно. Начните с консервативной суммы: занизить проще, чем потом объяснять семье, почему доход упал.
А если месяц убыточный?
Тогда третий кошелёк — последнее, что вы трогаете. Сначала сокращается оборот, потом обсуждаются сроки по обязательствам (зарплаты, аренда), и только в крайнем случае — свой доход. Резерв на три месяца существует именно для таких месяцев.
Как это связано с налогами?
Напрямую: правильные кошельки — это ещё и правильная база. Когда видно, сколько денег принадлежит бюджету, проще не попасть в ситуацию «налог начислили, а платить нечем». Если у вас УСН и оборот подходит к порогу НДС — начните с разбора про НДС в 2026.
Проверим на ваших цифрах
Разложить потоки на три кошелька — работа на один вечер, но лучше делать её не в одиночку: со стороны видно, какие обязательства вы не посчитали.
Экспресс-аудит — 0 ₽, один день. Смотрим ваши поступления и платежи, показываем, сколько на самом деле стоит бизнес и сколько остаётся вам. Без продаж и «оптимизации до нуля» — просто честные цифры.
Если хотите сначала почитать — начните с разбора P&L и Cash Flow: две формы, которые превращают кошельки из идеи в управляемый процесс.
Следующая статья
Продолжение темы — про зарплату собственника: почему «я же хозяин, зачем мне зарплата» стоит бизнесу дороже, чем кажется, и как выбрать сумму, которая не развалит экономику.